
2026-07-13 05:36 点击次数:195
在AI大模型参数呈指数级膨胀的当下,算力集群正面临着一场严峻的“物理危机”——功耗墙与带宽墙。当传统可插拔光模块在3.2T时代逼近物理极限时,共封装光学(CPO)技术正式从实验室走向产业前台。通过将光引擎与交换芯片(ASIC)异构集成在同一封装体内,CPO大幅缩短了电信号传输路径,实现了功耗降低70%、带宽密度提升3-5倍的颠覆性突破。2026年被业界公认为CPO产业化元年,一场围绕AI算力互联的超级革命正在全面打响。
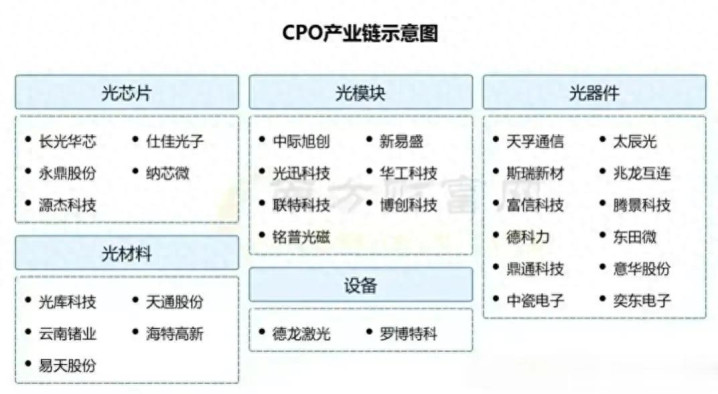
产业破局:从“光铜并行”到“光电共封”的必然跃迁
随着英伟达、博通、Marvell等全球头部大厂加速推进CPO商用,光互联架构已跃升为决定AI数据中心扩张速度的核心战略资产。尽管目前NPO(近封装光学)作为过渡方案正在快速放量,但CPO作为彻底消灭长距离铜线、实现极致低功耗的终极形态,其商业化进程正不断提速。台积电COUPE平台的量产、1.6T CPO模块在海外头部云厂商的测试验证,标志着CPO正跨越“从0到1”的鸿沟,进入供应链格局构建的核心窗口期。
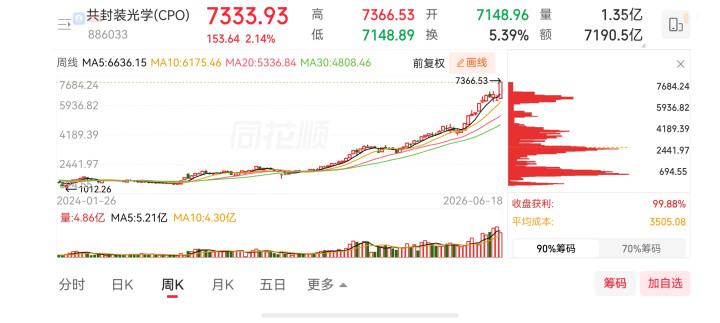
核心赛道拆解:寻找CPO产业链的“高弹性明珠”
CPO并非单一产品的升级,而是整个光电集成体系的重构。在这条万亿级赛道中,我们提炼出三大最具爆发力的核心环节,并梳理出8只具备极强护城河的高弹性龙头:
1. 上游光芯片与光源:CPO的“动力心脏”
CPO对光源的功率、稳定性和集成度提出了严苛要求,硅光芯片与大功率CW激光器成为兵家必争之地。
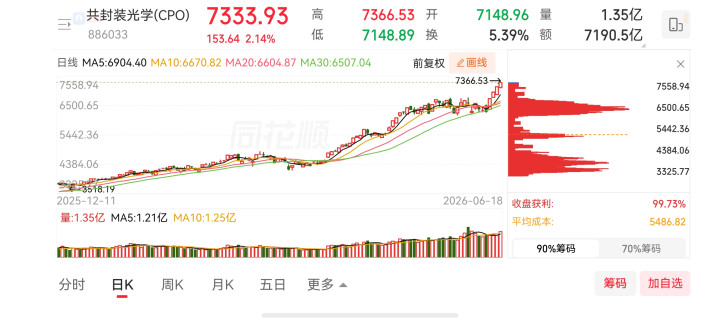
* 源杰科技(688498):国内高速激光器芯片绝对龙头。在CPO架构中,外置大功率CW激光器是主流方案,源杰科技的高速DFB/EML芯片正加速突破,直接受益于CPO对高功率光源的海量需求。
* 仕佳光子(688313):国内无源光芯片领军者。其AWG(阵列波导光栅)芯片是CPO光引擎中实现多通道光信号复用的核心部件,产品市占率领先,业绩弹性极高。
2. 中游光引擎与先进封装:CPO的“制造枢纽”
光引擎是完成“电-光”转换的核心功能单元,而2.5D/3D高精度耦合封装则是决定CPO良率的“生死线”。
* 天孚通信(300394):全球光引擎与无源器件龙头。深度绑定海外头部客户,其高速光引擎封装技术处于行业绝对领先地位,是CPO架构下确定性最强的核心配套商。
* 联特科技(301205):CPO技术先锋与标准制定者。公司不仅完成了CPO工艺平台建设,还掌握了相变材料导热等核心专利,有效解决了CPO光引擎的高温痛点,正联合北美云厂商推进行业标准。
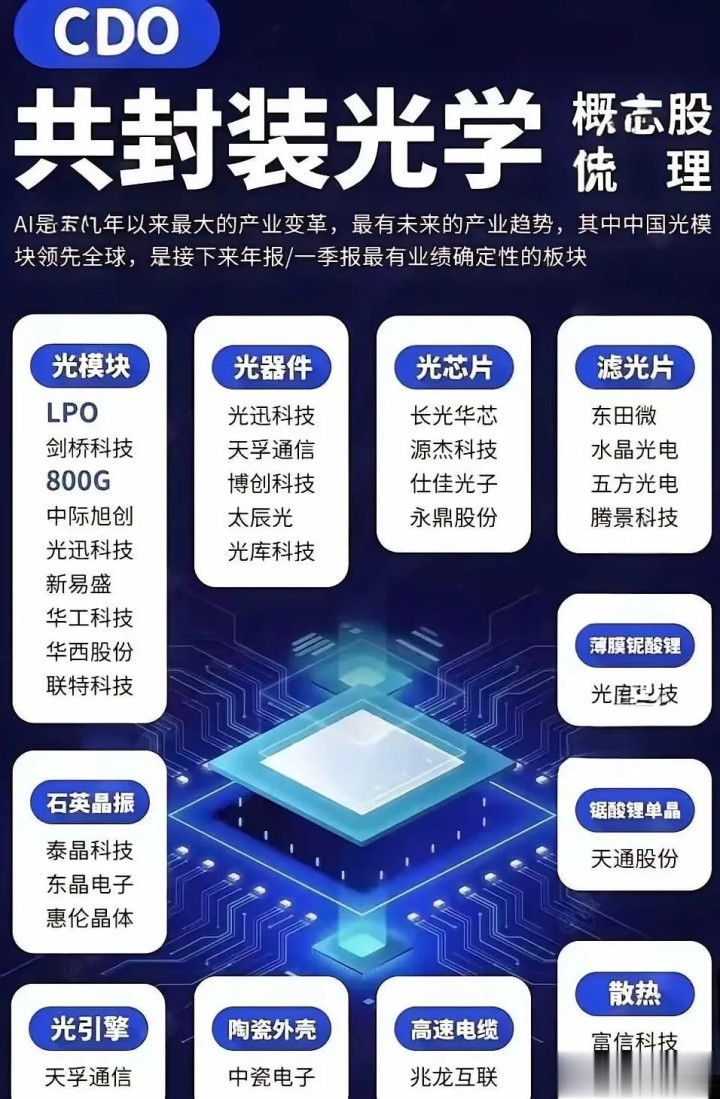
* 长电科技(600584):国内先进封装巨头。CPO对光电器件与ASIC芯片的共封装对准精度要求达微米级,长电科技凭借在2.5D/3D封装领域的深厚积累,成为CPO落地的关键制造保障。
3. 下游光模块与系统集成:CPO的“商业化先锋”
从传统可插拔向CPO/NPO形态演进,光模块厂商正加速向全光交换系统方案商跃迁。
* 中际旭创(300308):全球光模块绝对霸主。在CPO/NPO领域布局最早、进度最快,其1.6T/3.2T CPO光模块已送样核心客户测试,NPO产品预计2027年量产,是AI算力互联的核心压舱石。
* 新易盛(300502):全球光模块第一梯队。正从光模块厂商向全光交换系统方案商跃迁,LPO产品已实现批量出货,CPO相关产品持续研发推进,具备极强的成本优势与量产能力。
* 剑桥科技(603083):高弹性出海先锋。以硅光技术为核心,已向海外核心客户批量交付800G并小批量发货1.6T,在NPO/CPO领域积极布局光引擎研发,是CPO赛道中极具市场弹性的高成长标的。
资金博弈与K线趋势:从“概念炒作”到“业绩兑现”
映射到二级市场,CPO板块的K线走势正在经历深刻的逻辑重塑。随着2026年产业化元年的确立,资金的博弈逻辑已从早期的“炒概念、炒预期”全面转向“看订单、验产能”。
在K线形态上,CPO核心标的呈现出明显的“底部抬高、主升浪蓄势”特征。近期,随着海外云厂商资本开支的加码以及国内算力基建的推进,板块量价齐升,融资客与机构资金呈现明显的净流入态势。在这一轮行情中,缺乏实质技术壁垒的伪概念股逐渐被边缘化;而真正深度绑定英伟达、Meta等海外巨头,具备1.6T/3.2T CPO量产能力或核心光引擎供应能力的龙头,则在震荡洗盘中频频获得长线资金的坚定承接。
展望未来三年,CPO渗透率将迎来快速提升。那些能够率先跨越良率鸿沟、在NPO向CPO过渡期抢占市场份额的核心龙头,正迎来估值与业绩双击的黄金窗口。
下一篇:没有了